Ay sonu. Üretim müdürü birim maliyetin düştüğünü, kapasite kullanımının arttığını raporluyor.
Aynı hafta finans, nakit sıkışıklığı nedeniyle ödeme planını yeniden düzenliyor.
Toplantıda ikisi de kendi rakamını savunuyor. İkisi de haklı.
Üç senaryo, tek değişken
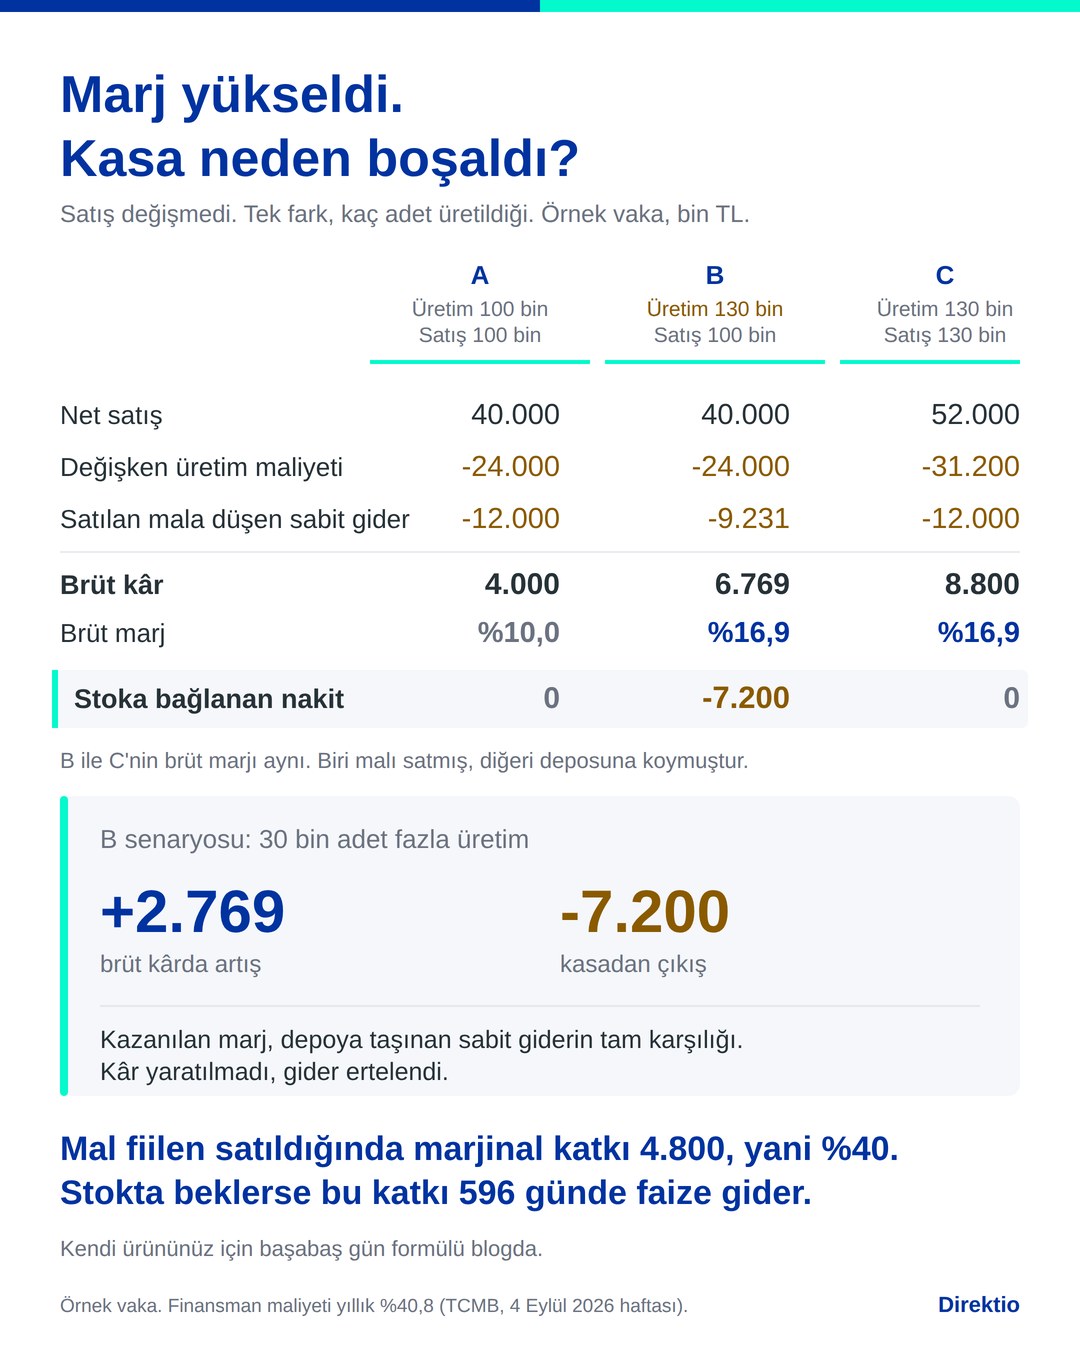
Aşağıdaki tablo bir örnek vakadır. Birim satış fiyatı 400 TL, birim değişken üretim maliyeti 240 TL, dönem sabit üretim gideri 12 milyon TL. Değişen tek şey, kaç adet üretildiği ve kaç adet satıldığı. Tutarlar bin TL.
| A 100 bin üretim 100 bin satış | B 130 bin üretim 100 bin satış | C 130 bin üretim 130 bin satış | |
|---|---|---|---|
| Net satış | 40.000 | 40.000 | 52.000 |
| Değişken üretim maliyeti | -24.000 | -24.000 | -31.200 |
| Satılan mala düşen sabit gider | -12.000 | -9.231 | -12.000 |
| Brüt kâr | 4.000 | 6.769 | 8.800 |
| Brüt marj | %10,0 | %16,9 | %16,9 |
| Stokta kalan (adet) | 0 | 30.000 | 0 |
| Stokun bilanço değeri | 0 | 9.969 | 0 |
| Fazla üretim için kasadan çıkan nakit | 0 | -7.200 | 0 |
Sabit üretim giderinin dönem toplamı her üç senaryoda 12 milyon TL'dir; değişen tek şey kaç adede dağıtıldığıdır. Fazla üretimin değişken maliyetinin dönem içinde nakit olarak ödendiği kabul edilmiştir; tedarikçi vadesi varsa çıkış tarihi kayar, tutarı değişmez.
B ile C'nin brüt marjı aynı: yüzde 16,9.
Biri malı satmış, diğeri deposuna koymuştur. Yüzdeye bakan yönetici bu ikisini birbirinden ayıramaz.
Kasadan çıkan 7,2 milyon nereden geliyor
B senaryosunda fiilen katlanılan değişken maliyet 130.000 × 240 TL = 31,2 milyon TL. Gelir tablosuna giren kısım ise yalnızca satılan 100.000 adedin maliyeti: 24 milyon TL.
Aradaki 7,2 milyon TL hiçbir gider satırında görünmez. Bilançoda, stokun içindedir.
Aynı sayıya stok tarafından da ulaşılır. Stokun bilanço değeri 9.969 bin TL; bunun 7.200'ü değişken maliyet, 2.769'u stoka taşınan sabit gider payıdır. Sabit gider üretim yapılsa da yapılmasa da oluşacaktı. Dolayısıyla fazla üretimin yarattığı ek nakit çıkışı yalnızca değişken kısımdır.
Kasadan çıkan = Stokun bilanço değeri − stoka taşınan sabit gider payı = 9.969 − 2.769 = 7.200
Kazanılan marjın niteliği
B'deki 2.769 bin TL'lik brüt kâr artışı satıştan gelmiyor. Sabit gider 100.000 yerine 130.000 adede bölününce birim maliyet 360 TL'den 332 TL'ye iniyor; satılmayan 30.000 adedin üzerine binen sabit gider payı gelir tablosuna hiç girmiyor.
30.000 × 92,31 TL = 2.769 bin TL.
Kazanılan marj ile depoya taşınan sabit gider birebir aynı sayıdır. Kâr yaratılmadı, gider ertelendi.
Asıl kazancı görmek için C sütununa bakmak gerekir. 30.000 adet fiilen satıldığında şirkete kalan marjinal katkı 4.800 bin TL'dir: 12.000 ek satış eksi 7.200 ek değişken maliyet. Katkı oranı yüzde 40, yani raporlanan yüzde 16,9'luk brüt marjın iki katından fazla.
Ve bu 4.800'ün 2.769'u, yani yüzde 58'i, daha mal satılmadan gelir tablosuna girmiş olur. Kalan 2.031 ise satış gerçekleştiğinde yazılır.
| Bin TL | Tutar |
|---|---|
| Üretilip satıldığında gerçek katkı (C − A) | 4.800 |
| Üretildiğinde erken yazılan kısım (B − A) | 2.769 |
| Satıldığında yazılacak kısım (C − B) | 2.031 |
Satış hiç gerçekleşmezse 2.769 zaten yazılmıştır, 2.031 hiç gelmez ve 7,2 milyon TL nakit depoda durur.
Rapor yanlış değil
İlk akla gelen soru şu olur: bu bir muhasebe oyunu mu?
Değil. TMS 2'nin 13. maddesi sabit genel üretim giderlerinin normal kapasite üzerinden dağıtılmasını, üretimin anormal şekilde yüksek olduğu dönemlerde ise her bir üretim birimine dağıtılan sabit gider payının azaltılmasını öngörür. Gerekçesi, stokun maliyetin üzerinde değerlenmemesidir.
Fazla üretim yapan şirket birim maliyetini düşürmek zorundadır. Bu bir tercih değil, standardın gereğidir.
Tehlike de tam burada. Rapor doğru, denetçi onaylar, tablo tutarlıdır. Görünmeyen tek şey, gelir tablosundaki iyileşme ile kasadaki boşalma arasındaki nedensel bağdır.
Kimse "stok yapalım" demiyor
Sahada karar şöyle verilmez. Şu gerekçelerle oluşur:
Kalıp değişimi maliyetli olduğu için parti büyütülür. Hammaddeye zam bekleniyor diye erken üretilir. Tezgâh boş kalmasın diye doldurma siparişi açılır. Ay sonu üretim hedefi tutsun diye vardiya eklenir.
Her biri tek başına savunulabilir bir operasyonel karardır. Toplamı bir finansman kararıdır, ama kimse onu finansman kararı olarak vermez.
Formül: katkı kaç günde silinir
Stoka bağlanan para bedava durmaz. Faizle taşınır.
Vakada bağlanan nakit 7,2 milyon TL. TCMB'nin 4 Eylül 2026 haftası verisine göre ticari kredilerin ağırlıklı ortalama faizi yüzde 40,8; bu orandan günlük taşıma maliyeti 8,05 bin TL.
Raporlanan 2.769 bin TL'lik marj kazancı 344 günde silinir. Fiilen satıldığında elde edilecek 4.800 bin TL'lik marjinal katkının tamamı ise 596 günde.
Bu süre, fazla üretilen adetten bağımsızdır. Hem katkı hem taşıma maliyeti aynı adede bağlı olduğu için sadeleşir:
Başabaş gün = Birim katkı / (Birim değişken maliyet × Faiz / 365)
| Birim katkı / birim değişken maliyet | Katkının silindiği gün |
|---|---|
| 0,25 | 224 |
| 0,40 | 358 |
| 0,67 (örnek vaka) | 596 |
| 1,00 | 895 |
| 1,50 | 1.342 |
Tablo yıllık yüzde 40,8 finansman maliyetiyle hesaplanmıştır. Faiz yüzde 54'e çıkarsa örnek vaka 596 gün yerine 451 gün verir. Kendi marjinal fonlama maliyetinizi kullanın; sıralama değişmez, eşik kayar.
Okuma basittir: katkısı yüksek, değişken maliyeti düşük bir ürün uzun süre taşınabilir. Katkısı dar bir üründe stok birkaç ay içinde kazancı bitirir.
Bu üretimin karşılığı kaç günde nakde döner, ve bu süreyi kim izliyor?
Bu yıl neden ağırlaştı
2026'da iki şey aynı anda geçerli.
Birincisi, talep zayıf. İSO Türkiye İmalat PMI ağustosta 48,1 ile eşiğin altında kaldı; imalatçılar üretim seviyesini üst üste üçüncü ay azalttı, yeni siparişler geriledi ve firmalar mevcut siparişleri karşılamak için ellerindeki stokları kullanmayı tercih etti.
İkincisi, stok taşımanın fiyatı yüksek. Talebin daraldığı bir dönemde üretilen fazla mal, tahmin edilenden uzun süre depoda kalır. Başabaş gün hesabı da bu yüzden önemlidir: 596 günü savunmak talep büyürken kolaydır, talep dururken o sürenin gerçekleşme ihtimali düşer.
PMI bulgusu sektör genelinde stokların eridiğini söylüyor. Buradaki tez sektör ortalaması değil, şirket düzeyinde verilen bir üretim kararıdır.
"Ama sabit gideri emmek doğru"
Bu itiraz haklıdır.
Kapasite boş duruyorsa ve üretilen mal satılacaksa, fazla üretim doğru karardır. Marjinal katkı yüzde 40'tır; sabit gider zaten oluşuyorsa bu katkının tamamı şirkete kalır. Üretmemek sabit gideri ortadan kaldırmaz.
Koşul şudur: satılacaksa.
Otuz bin adet üç ayda satılıyorsa taşıma maliyeti 724 bin TL, yani katkının yüzde 15'i; karar rahatlıkla ayakta kalır. Yirmi ayda satılıyorsa katkının tamamı taşımaya gider. Hiç satılmazsa ortada kazanç değil, gelecekte yazılacak bir stok değer düşüklüğü vardır.
Karar yanlış değildir. Yanlış olan, kararın ömrünün tahmin edilmemesidir.
Aynı şirket, iki gösterge
Üretim tarafının göstergesi birim maliyettir. Düşürdüğünde başarılıdır.
Finans tarafının göstergesi nakittir. Koruduğunda başarılıdır.
B senaryosunda üretim müdürü hedefini tutturmuş, finans müdürü tutturamamıştır. İkisi de aynı kararın sonucudur.
İki farklı muhasebe yok. Aynı kararın iki farklı yerde görünen sonucu var.
Karar ne
Üretim adedi belirlenirken üç sayı birlikte konuşulmalıdır: birim maliyetteki iyileşme, stoka bağlanan nakit, ve o stokun tahmini devir süresi.
Üçü aynı sayfada durduğunda karar bazen değişir, bazen değişmez. Değişmediğinde bile bilinerek verilmiş olur.
Direktio bu hesabı nasıl ele alır
Direktio'da üretim adedi bir raporlama sonucu değil, model üzerinde bir değişkendir. Finansal ve Operasyonel Dijital İkiz üzerinde üretim, stok, marj ve nakit aynı modelde durur; adet değiştiğinde brüt kârın ve kasanın ne yönde ayrıştığı aynı ekranda görünür.
Hibrit Zekâ Simülasyonu farklı üretim adedi ve devir süresi bileşimlerini sınar; kararın hangi devir süresinde yön değiştirdiğini gösterir.
EXCO, üretim ile finansı aynı sayının üzerinde buluşturur; kimin göstergesinin tuttuğu değil, şirketin ne kazanıp ne kaybettiği tartışılır.
Sonar ise stok devir süresindeki sapmayı izler; 596 günlük eşiğe doğru gidildiğini bir sonraki bilanço döneminden önce söyler.
Karar patronundur. Değişen tek şey, o kararın tek bir gösterge üzerinden değil sınanmış bir zeminden çıkmasıdır.
Gelir tablosu üretimin arttığını söyler. Banka hesabı nakdin azaldığını söyler. İkisi de doğrudur ve aralarındaki bağ hiçbir raporda satır olarak durmaz.
Operasyonel analiz olmadan finansal analiz olmaz.
Kaynaklar: TMS 2 Stoklar, madde 13 (Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu). İSO Türkiye İmalat PMI, Ağustos 2026 raporu (1 Eylül 2026). TCMB, Kredi Faiz Oranları (Haftalık Akım, Ağırlıklı Ortalama), ticari krediler (KMH ve kurumsal kredi kartı hariç), 4 Eylül 2026 haftası.